بخشی از پاورپوینت
--- پاورپوینت شامل تصاویر میباشد ----
اسلاید 1 :
هدف
- هدفایناستاندارد، تعیینالزاماتمربوطبهگزارشگریمالیترکیبهایتجاریاست.
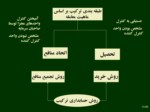
طبق این استاندارد کلیه ترکیبهای تجاری باید با استفاده از روش خرید به حساب گرفته شود. بنابراین واحد تحصیلکننده، داراییها و بدهیهای قابل تشخیص واحد تحصیل شده را به ارزش منصفانه آنها در تاریخ تحصیل شناسایی میکند. افزون بر این، سرقفلی نیز شناسایی و مستهلک میگردد و درمورد آن آزمون کاهش ارزش نیز صورت میگیرد.
اسلاید 2 :
دامنه کاربرد
حسابداري ترکيب و احدهاي تجاري به استثناي:
*ترکيب واحدهاي تجاري تحت کنترل مشترک.
*مشارکتهاي خاص.
ترکیب تجاری، تجميع واحدها يا فعاليتهاي تجاري جداگانه در قالب يک شخصيت اقتصادي است که براثر کسب کنترل خالص داراييها و عمليات واحد ديگر پديد ميآيد.
اسلاید 3 :
- اگر واحد تجاری، کنترل یک یا چند واحد دیگر را بدست آورد که فعالیت تجاری نباشد، اجتماع آن واحدها، یکترکیب تجاری تلقی نمیشود.
- زمانی که واحد تجاری، گروهیازداراییهایاخالصداراییهایی را تحصیل نماید که یک فعالیت تجاری را تشکیل نمیدهند، بهای تمام شده آن باید بین داراییها و بدهیهای جداگانه قابل تشخیص در گروه، برمبنای ارزشهای منصفانه آنها در تاریخ تحصیل، تسهیم شود.
اسلاید 4 :
فعاليت تجاري
مجموعهاييکپارچهازفعاليتها و داراييهايياستکهبرايدستيابيبهاهدافزيرادارهميشوند:
الف . کسب بازدهي براي سرمايهگذاران، يا
ب . کسب منافع اقتصادي از طريق کاهش هزينهها يا ساير راهها بصورت مستقيم و بهتناسب براي شرکاي آن.
اسلاید 5 :
تركيب تجاري ممكن است متضمن:
.1ايجاد يك واحد جديد براي كنترل واحدهاي تركيبشونده (تحصیل)،
.2انتقال خالص داراييهاي يك يا چند واحد تركيبشونده به واحد تجاري ديگر (ادغام)، يا
.3انحلال يك يا چند واحد تركيبشونده باشد (تلفیق).
اسلاید 6 :
شیوه های انجام ترکیب تجاری
- خريدحقوقمالكانه (سهام ياسهمالشركه)، يا–منجربهایجادرابطهاصلی و فرعی
- کليابخشيازخالص داراييهاي يك واحدتجاري توسط واحدديگر.–رابطهاصلی و فرعیبوجودنمیآید.
اسلاید 7 :
درمواردیکه تركيب تجاري به رابطه اصلي و فرعي منجر شود :
- واحدتحصيلكننده، ” واحدتجاري اصلي“ و واحدتحصيلشده ، ” واحدتجاري فرعي“ ناميده ميشود.
- واحدتحصيلكننده بايدالزامات اين استانداردرادرصورتهاي مالي تلفيقي خودبكارگيرد و سرمايهگذاري رادرصورتهاي مالي جداگانه خود، براساس استانداردحسابداري شماره 18 باعنوان صورتهاي مالي تلفيقي و حسابداري سرمايهگذاري درواحدهاي تجاري فرعي منعكس كند.
اسلاید 8 :
واحد تجاري اصلي
- يك واحدتجاري كه داراي يك ياچندواحدتجاري فرعي است.
واحد تجاري فرعي
- يك واحدتجاري كه تحت كنترل واحدتجاري ديگري (واحدتجاري اصلي) است .
اسلاید 9 :
درمواردیکه تركيب تجاري به رابطه اصلي و فرعي منجر نشود :
- درمواردي كه تركيب تجاري درنتيجه خريدخالص داراييهاي واحدديگر، شامل سرقفلي (نهاز طريق خريدسهام واحدتجاري ديگر) صورت پذيرد، رابطه اصلي و فرعيبهوجودنميآيد. دراين صورت، واحدتحصيلكننده، الزامات اين استانداردرابراي تهيه صورتهاي ماليواحدسرمايهگذاربكارميگيرد.
اسلاید 10 :
نکته
- درمواردي كه محتواي معامله باتعريف تركيب تجاري دراين استانداردمنطبق باشد، الزامات حسابداري و افشاي اطلاعات مندرج دراين استانداردبدون توجه به نحوه تركيب رعايت ميشود.