بخشی از مقاله
مديريت ريسک
چکيده
عدم اطمينان محيطي و شدت رقابت سازمانها و مديران ، آنها را با چالشهاي متعدد مواجه ساخته است . براي مديريت مؤثر اين چالشها، رويکردهاي نوين مديريت و شايستگيهاي خاص طرح و توصيه شده است . شناسايي و مديريت ريسک يکي از رويکردهاي جديد است که براي تقويت و ارتقاي اثربخشي سازمانها و شرکتها مورد استفاده قرار مي گيرد. به طور کلي، ريسک با مفهوم احتمال متحمل زيان و يا عدم اطمينان شناخته مي شود که انواع مختلف و طبقه بنديهاي متنوع دارد. يکي از اين طبقه بنديها ريسک اعتباري، ريسک بازار، ريسک عملياتي، ريسک قانوني، ريسک کفايت سرمايه ، ريسک نرخ بازده ، ريسک نقدينگي و ريسک پول يا نرخ ارز است .
تمامي اشکال ريسک شامل عناصر مشترکي چون محتوا، فعاليت ، شرايط و پيامدها هستند. طبقه بندي ديگر ريسک سوداگرانه و ريسک خطرناک است . مديريت ريسک به مفهوم سنجش ريسک و سپس اتخاذ راهبردهايي براي مديريت ريسک دلالت دارد. انواع ريسک ها بر حسب احتمال وقوع و تأثير آنها قابل تقسيم است که نتيجه آن پورتفوي ريسک و اعمال استراتژيهاي مناسب (انتقال ، اجتناب ، کاهش و پذيرش ) است .
١.مقدمه
پيش فرض اصلي مديريت ريسک اين است که دليل وجودي هر واحد اقتصادي ايجاد ارزش براي ذينفعان خود ميباشد. همه شرکتها با عدم قطعيت رو به رو هستند، و يکي از چالشهاي مديريت اين است که چه مقدار عدم قطعيت را بپذيرد بطوري که ارزش ثروت ذينفعان رشد يابد. عدم قطعيت هم در مورد خطر و هم فرصت ، همراه با احتمال از دست دادن يا افزايش ارزش مطرح ميشود.
مديريت ريسک مدير را قادر ميسازد عليرغم وجود عدم قطعيت و ريسکها و فرصتهاي وابسته به آن ، واحد اقتصادي را بصورت موثر اداره نموده و بدين ترتيب ظرفيت ايجاد ارزش شرکت را افزايش دهد. ارزش ، زماني حداکثر ميشود که مديريت ، راهبرد و اهداف را براي ايجاد يک تعادل بهينه بين اهداف رشد و بازدهي با ريسکهاي مربوط تنظيم نمايد، و بطور کارا و اثربخش منابع را در جهت دستيابي به اهداف واحد اقتصادي بکار گيرد.
تحولات عمده در محيط کسب و کار مثل جهاني شدن کسب و کار و سرعت بالاي تغييرات در فناوري، باعث افزايش رقابت و دشواري مديريت در سازمانها گرديده است . در محيط کسب و کار امروز، مديريت و کارکنان ميبايست توانايي برخورد با روابط دروني و وابستگيهاي مبهم و بغرنج ميان فناوري، داده ها، وظايف ، فعاليتها، فرايندها و افراد را دارا باشند. در چنين محيطهاي پيچيده اي سازمانها نيازمند مديراني هستند که اين پيچيدگيهاي ذاتي را در زمان تصميم گيريهاي مهمشان لحاظ و تفکيک کنند. مديريت ريسک مؤثر که بر مبناي يک اصول مفهومي معتبر قرار دارد، بخش مهمي از اين فرايند تصميم گيري را تشکيل ميدهد. در اين مقاله اين اصول به وسيله شناسايي عناصر اصلي ريسک و بررسي چگونگي تأثير بالقوه اين عناصر در موفقيت سازمانها و چگونگي مقابله و مديريت ريسکها مورد بحث قرار ميگيرد .
در سراسر جهان بانک ها و موسسات مالي به عنوان يک رکن مهم و اثرگذار در فرآيند انواع فعاليت هاي اقتصادي و بازرگاني شناخته مي شوند، به طوري که اکثر اشخاص براي سپرده گذاري يا استقراض وجوه ، با اين بنگاه ها سروکار داشته و در کنار آن ، دولت ها و مراجع نظارتي مالي نيز با ايجاد رابطه نزديک با اين موسسات در صدد تثبيت سياست هاي پولي و مالي و کسب اعتماد از توانايي و اثر بخشي مقرراتي که براي تامين سلامت اقتصادي و مالي جامعه وضع شده ، هستند. توجه به جايگاه و نقش اجتماعي بانک ها از يک طرف و لزوم مراقبت از اموال و دارايي بانک ها خصوصا در عرصه رقابت داخلي و بين المللي از سوي ديگر، ايجاب مي کند تا براي استمرار فعاليت سالم و با نشاط نظام بانکي تدابير ويژه اي در نظر گرفته شود. در اين ميان ، شناسايي انواع خطراتي که عمليات گوناگون بانک ها و موسسات اعتباري (خاصه توان و قدرت ايفاي تعهدات مالي آنها) را تحت شعاع قرار مي دهد، يکي از ابزارهايي است که مديريت ارشد با بهره گيري از آن (که تحت عنوان «مديريت ريسک » از آن ياد مي شود) مي تواند از وقوع خطرات احتمالي جلوگيري کرده يا دامنه آسيب رساني آنها را در حد قابل قبولي کاهش دهد. از اين رو براي دستيابي به اين مهم ، لازم است تا گزارش هاي مالي بانک ها و موسسات اعتباري به درستي تهيه و به دقت مورد تجزيه و تحليل قرار گيرد. بر اساس همين اصل است که سازمان هاي ذي ربط به انتشار استانداردها، توصيه ها و رهنمودهاي لازم روي آورده و همواره بر اهميت افشاي مناسب اطلاعات مالي تاکيد مي نمايند. يکي از سازمان هايي که به طور پيوسته بر افشاي اطلاعات در صورت هاي مالي بانک ها اصرار دارد، کميته بال (فعال ترين نهاد بين المللي نظارتي بانکي) است که در بيانيه هاي خود با اشاره بر ضرورت افشاي مناسب اطلاعات اقتصادي جهت دستيابي به شفافيت مطلوب صورت هاي مالي، بر طراحي و اجراي سيستم هاي موثر مديريت ريسک و کنترل هاي داخلي کارآ تاکيد دارد.
٢. مباني نظري و تاريخچه مديريت ريسک
٢.١. مباني نظري
٢.١.١. ريسک عبارت است از هرچيزي که حال يا آينده دارايي يا توان کسب درآمد شرکت ، موسسه يا سازماني را تهديد مي کند.
وستون و بريگام (١٣٨٩)، در تعريف ريسک يک دارايي مينويسند: ريسک يک دارايي عبارت است از تغيير احتمالي بازده آتي ناشي از آن دارايي. به عبارت ديگر ريسک يعني احتمال تغيير در مزايا و منافع پيش بيني شده براي يک تصميم ، يک واقعه و يا يک حالت در آينده .
٢.١.٢. مديريت ريسک : يعني استفاده از مهارتهاي افراد و يا گروهها به منظور حصول اطمينان از شناسايي تمام ريسک ها ، اندازه گيري و اجراي آنها در پروژه (٢٠٠٠ ,Bouchauda).
٢.٢. تاريخچه مديريت ريسک
در سال ١٩٧٥ در ايالات متحده ” جامعه مديريت بيمه در آمريکا “ نام خود را به “ جامعه مديريت ريسک و بيمه “ تغيير داد ، با اذعان اين مطالب که انتقال به مديريت ريسک نخستين بار توسط گالافر ، سيندر ودنينبرگ در ٢٠ سال قبل در فيلادلفيا پيشنهاد شده بود. تا سال ٢٠٠٠ ، جامعه مديريت ريسک وبيمه (RIMS) ، داراي ٣٥٠٠ عضو شرکت ، ٧٥٠٠ عضو نماينده وسلسله گسترده اي از خدمات وبرنامه هاي آموزشي شد که متوجه مديران ريسک وبيمه در شمال آمريکا بود .اين انجمن با انجمن هاي مشابه در بسياري از کشور هاي جهان از طريق ” فدراسيون بين المللي ريسک ومديريت بيمه ” (IFRIMA )، ارتباط داشت . در سال ١٩٨٦ موسسه مديريت ريسک در لندن شروع به کارکرد. چند سال بعد اين موسسه با راهنمايي هاي دکتر گوردن ديکسون اقدام به طراحي و برگزاري يکسري آزمون هاي بين المللي کرد که منتهي به طرح ” مديريت ريسک ” شد که نخستين برنامه آموزشي مداوم با نگاه به تمامي جنبه هاي مديريت ريسک بود. در همان سال کنگره ايالات متحده طرح بازبيني قانون حفظ ريسک سال ١٩٨٢ را تصويب کرد که اساسا کاربرد آن را از نظر هزينه بيمه وبحرانهاي قابليت دسترسي ، گسترده مي کرد. تا سال ١٩٩٩ ” گروههاي حفظ ريسک ” که به طور موثر شرکت هاي خود بيمه گري بودند تحت يک وکالتنامه فدرال نزديک به ٧٥٠ ميليون دلار حق بيمه دادند. در نوزدهم اکتبر ١٩٨٧ معروف به دوشنبه سياه ،بازار بورس ايالات متحده شکست . امواج شوک دهنده آن اتفاق بسيار کلي بود وهمه سرمايه گذاران را از مخاطرات ذاتي که در بازار وجود داشت آگاه کرد . در همان سال دکتر ورنون گروز که يک فيزيکدان ودانشجوي روش شناسي سيستم ها وعضو قبلي هيات امنيت حمل و نقل ملي بود ، کتاب ” مديريت ريسک ، مانع زيان سيستماتيک براي مديران ” را منتشر کرد .اين کتاب ، کتابي است که به عنوان يکي از بهترين و شفاف ترين کتابهاي اوليه در مورد مديريت وارزيابي ريسک مطرح است .
٣. اجزاي مديريت ريسک
مديريت ريسک شامل هشت جزء به هم مرتبط است .اجزاء از راهي که مديريت با آن يک بنگاه را اداره ميکند برگرفته ميشوند و با فرايند مديريت يکپارچه هستند .اين اجزاء عبارتاند از (سايت بورس اوراق بهادارتهران ، ١٣٨٩)
٣.١. محيط داخلي: محيط داخلي دربرگيرندهي فضاي يک سازمان است ، و مبنايي را براي نحوهي نگرش و پرداختن به ريسک توسط کارکنان يک واحد اقتصادي رقم ميزند، شامل فلسفهي مديريت ريسک و اشتهاي ريسک ، درستکاري و ارزشهاي اخلاقي، و محيطي است که کارکنان در آن فعاليت ميکنند.
٣.٢. هدفگذاري: اهداف بايد پيش از زماني وجود داشته باشند که مديريت رويدادهاي بالقوهي موثر بردستيابي به آنها را شناسايي ميکند .مديريت ريسک اطمينان ميدهد که مديريت فرايندي را براي تعيين اهداف مستقر ميکند و اهداف برگزيده از رسالت واحد اقتصادي پشتيباني ميکند و با آن همسو هستند و با اشتهاي ريسک آن سازگارند.
٣.٣. شناسايي رويدادها: رويدادهاي داخلي و خارجي موثر بر دستيابي به اهداف يک واحد اقتصادي بايد شناسايي شوند، به ريسکها و فرصتها تفکيک شوند .فرصتها با پشتيباني فرايندهاي راهبردگذاري يا هدفگذاري مديريت کاناليزه ميشوند.
٣.٤. ارزيابي ريسک : ريسکها، با در نظر گرفتن احتمال و ميزان تأثيرگذاريشان ، به عنوان مبنايي براي تعيين چگونگي مديريت آنها تحليل ميشوند .ريسکها برمبناي ذاتي و باقيمانده ارزيابي ميشوند.
٣.٥. واکنش به ريسک : مديريت ، واکنشهاي نسبت به ريسک (شامل اجتناب ، پذيرش ، کاهش ، يا توزيع ) را با شرح و بسط مجموعه - اي از کنشها براي همسو کردن ريسکها با تحمل ريسک و اشتهاي ريسک واحد اقتصادي بر ميگزيند.
٣.٦. اقدامات کنترلي: خط مشيها و رويه هايي که وضع و اجراء ميشوند تا به کمک آنها اطمينان حاصل شود واکنش به ريسک با اثربخشي انجام ميشود.
٣.٧. اطلاعات و ارتباطات : اطلاعات مربوط بايد در قالب و چارچوب زماني شناسايي، گردآوري، و ابلاغ (اطلاع رساني) شود تا کارکنان را در اداي مسووليتهايشان توانا سازد .اطلاعرساني اثربخش همچنين به معني گستردهتر، در پايين ، عرضو بالاي واحد اقتصادي در جريان است .
٣.٨. پايشگري : کليت مديريت ريسک بايد پايش شود و در صورت ضرورت تعديل شود .پايشگري با فعاليتهاي مديريتي مستمر، ارزشيابيهاي جداگانه ، يا هر دو به انجام ميرسد.
مديريت ريسک صرفا يک فرايند متوالي يا سريالي نيست ، به صورتي که يک جزء فقط بر جزء بعدي تاثير بگذارد .بلکه فرايندي چند جهتي و تکرارپذير است که در آن تقريبا هر جزء ميتواند بر جزء ديگر تأثير بگذارد و عملا نيز تأثير ميگذارد.
٤. انواع ريسک :
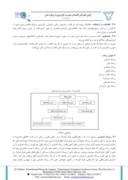
ريسک اعتباري ريسک بازار ريسک عملياتي ريسک قانوني
ريسک کفايت سرمايه ريسک نرخ بازده ريسک نقدينگي
ريسک پول يا نرخ ارز
(صالحي، ١٣٨٦)
٤.١. ريسک اعتباري: ريسکي است که از نکول .قصور طرف قرارداد، يا در حالتي کليتر ريسکي است که از «اتفاقي اعتباري» به وجود ميآيد. به طور تاريخي اين ريسک معمولا در مورد اوراق قرضه واقع ميشد، بدين صورت که قرض دهنده ها از بازپرداخت وامي که به قرض گيرنده داده بودند، نگران بودند. به همين خاطر گاهي اوقات ريسک اعتباري را 'ريسک نکول ' هم گويند. ريسک اعتباري از اين واقعيت ريشه ميگيرد که طرف قرارداد، نتواند يا نخواهد تعهدات قرارداد را انجام دهد. تأثير اين ريسک با هزينه جايگزيني وجه نقد ناشي از نکول طرف قرارداد سنجيده ميشود. ضررهاي ناشي از ريسک اعتباري ممکن است قبل از وقوع نکول واقعي طرف قرارداد رخ دهند. به طور کليتر ريسک اعتباري را ميتوان به عنوان ضرر محتمل که در اثر يک رخداد اعتباري اتفاق ميافتد، بيان کرد. رخداد
اعتباري زماني واقعي شود که توانايي طرف قرارداد در تکميل تعهداتش تغيير کند. ريسک اعتباري يکي از مهم ترين عوامل توليد
ريسک در بانک ها و شرکت هاي مالي است .اين ريسک از اين جهت ناشي ميشود که دريافت کنندگان تسهيلات توانايي بازپرداخت اقساط بدهي خود را به بانک نداشته باشند. در اندازه گيري ريسک اعتباري، ريسک مشخصه اي را بايد اندازه گرفت که تعبيرهاي مختلفي از آن ميشود کرد :ريسک نکول ، ريسک کاهش رتبه ، ريسک نرخ بهره ، ريسک تفاوت نرخ بهره (٢٠٠٠ ,McGraw Hill).
٤.٢. ريسک بازار: در اثر نوسانات قيمت داراييها در بازار ايجاد ميشود. اشخاص حقيقي و حقوقي دارايي هاي خود را به صورت هاي مختلف مانند پول نقد، سهام ، اوراق قرضه ، مسکن ، طلا و ساير داراييهاي با ارزش نگهداري مي کنند. تمام اين دارايي ها در معرض تغييرات قيمت قرار دارند، و اين نوسانات قيمتي مداوم ، عامل اصلي ايجاد ريسک بازار هستند. ريسک بازار که يکي از عوامل اصلي ايجاد کننده ريسک ميباشد، به همراه ريسک اعتباري نقش اصلي را در اکثر ورشکستگيها ايفا ميکنند. بحران هاي پياپي و پيوسته مالي ناشي از ريسک مالي که در دو دهه اخير در مقاطع مختلف در سطح جهان روي داده اند، لزوم مديريت يک پارچه و کمي ريسک مالي با تمرکز بر ريسک بازار و ريسک اعتباري را بيش از پيش مطرح ساخته اند (گرو هيل ، ٢٠٠٠). ريسک نرخ ارز يکي از ريسکهاي زير مجموعه ريسک بازار است که به دليل تغييرات نرخ ارز روي ميدهد. اهميت اين ريسک هنگامي افزايش مييابد که بخش قابل توجهي از پرتفوي شرکت متشکل از يک ارز و يا ارزهاي گوناگون بر اساس وضعيت بازار (سبد ارزي (باشد. حالت ديگري که باعث ايجاد ريسک نرخ ارز ميشود هنگامي روي ميدهد که بانک مبادلات ارزي قابل توجهي داشته باشد و يا اينکه در مورد بانک ها، سپرده هاي ارزي دريافت نموده و همچنين تسهيلات ارزي پرداخت نمايد (رسولي زاده ، ١٣٨٤).
٤.٣. ريسک عملياتي: عموما ناشي از اشتباهات انسساني يا اتفاقات و خطاي تکنيکي تعريف ميشود. اين ريسک شامل تقلب (موقعيتي که معامله گرها اطلاعات غلط ميدهند)، اشتباهات مديريتي و کاستي کنترل ميشود. خطاي تکنيکي ممکن است ناشي از نقص در اطلاعات ، پردازش معاملات ، سيستم هاي جابه جايي يا به طور کلي هر مشکل ديگري در سطح سازمان روي مي دهد، باشد.ريسک هاي عملياتي ممکن است منجر به ريسک هاي اعتباري و بازار شوند. به عنوان مثال يک اشتباه عملياتي در معامله تجاري مانند عدم انجام جابه جايي ممکن است ريسک بازار يا ريسک اعتباري ايجاد کند، زيرا هزينه آن به تغييرات قيمت بازار وابسته است .
لذا مديريت اين ريسک نياز مبرم همه مؤسسات مالي اعم از بانک ها، مؤسسات اعتباري، بيمه ها و ... ميباشد ,McGraw Hill)
2000)
بسته خدمات رايزن در زمينه ريسک عملياتي شامل موارد زير مي باشد (رسولي زاده ، ١٣٨٤):
شناسايي سطح مشتري در مديريت ريسک عملياتي و تعيين نيازها و اولويتها
تعيين سياستهاي ريسک عملياتي مطابق با سياستهاي مشتري
شناسايي و آناليز علل ريشه اي(RCA)
شناسايي و تحليل رويدادها و زيانها
طراحي نرم افزار و پياده سازي آن مطابق نيازهاي مشتري
طراحي شاخصهاي کليدي ريسک و چکليستهاي کنترل عملياتي
تهيه فرايندها و چارچوبهاي گزارشگيري بر اساس نيازهاي مشتري و با استفاده از نرم افزار همه خدمات فوق به صورت گام به گام و با دريافت تأييد مشتري انجام ميشود. اين خدمات ميتوانند به صورت کامل توسط رايزن انجام شوند، يا با مشاوره رايزن توسط
کارشناسان مشتري انجام گيرند. اين خدمات در بسترهاي زير ارائه ميشوند:
آموزش
مشاوره
پياده سازي
تأمين نيروي متخصص
کنترل کيفيت پروژهاي در دست اجرا